


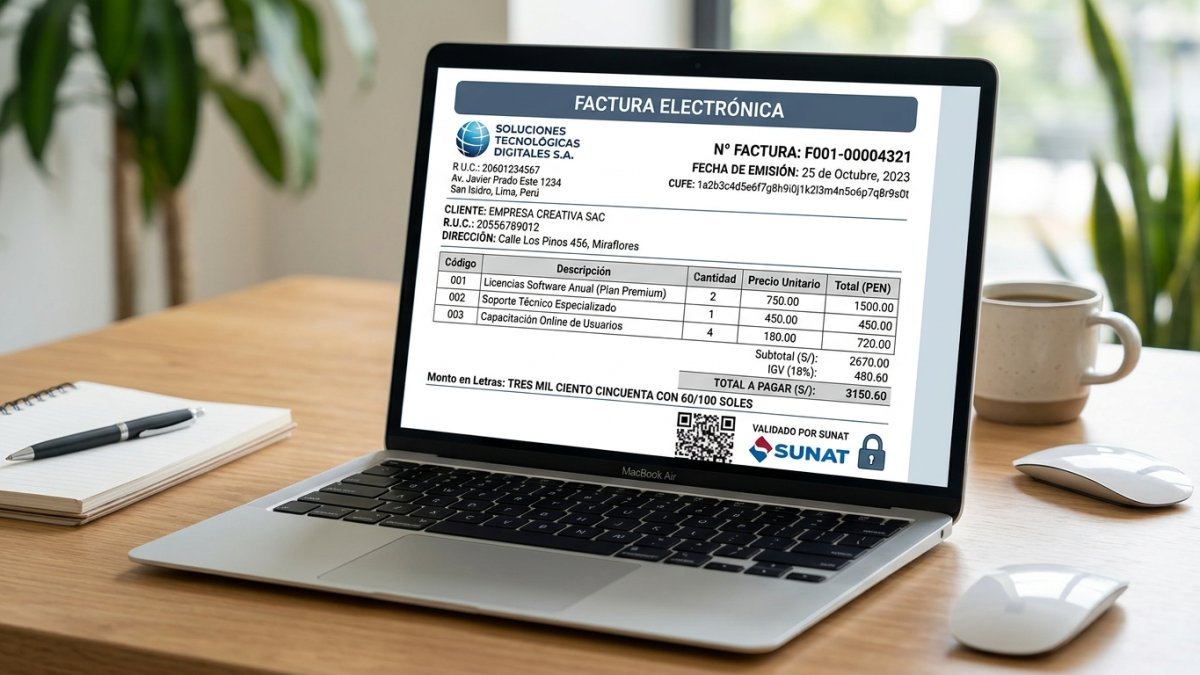
La prórroga otorgada por la Dirección General de Impuestos Internos (DGII) a los contribuyentes clasificados como pequeños, micro y no clasificados para completar su incorporación al sistema de facturación electrónica está por concluir.
El próximo 15 de noviembre de 2026 vence el plazo concedido por la entidad. Pero ¿qué ocurre con quienes no cumplan dentro del período establecido?
La DGII advirtió que, una vez vencido el plazo, los contribuyentes que no hayan implementado la facturación electrónica estarán sujetos a las sanciones previstas en el artículo 27 de la Ley núm. 32-23, sobre Facturación Electrónica, por las infracciones tributarias contempladas en el artículo 26 de esa legislación.
Entre las conductas consideradas infracciones por la ley figuran:
El artículo 27 de la Ley núm. 32-23 establece que las infracciones contempladas en los numerales del 1 al 15 del artículo 26 serán sancionadas conforme al artículo 257 del Código Tributario de la República Dominicana.
Lea más: Factura electrónica vs. factura tradicional: las diferencias que debes conocer [https://hoy.com.do/economia/factura-electronica-vs-factura-tradicional-diferencias-debes-conocer_1100683.html]
Este último artículo establece multas de cinco a treinta salarios mínimos por incumplimiento de los deberes formales.
Pero aclara que «esta sanción es independiente de las sanciones accesorias de suspensión de concesiones, privilegios, prerrogativas y ejercicio de actividades o clausura de locales, según se establezcan las circunstancias agravantes en el caso», subraya el documento.
El párrafo II del artículo 257 también dispone que, cuando el incumplimiento de los deberes formales esté relacionado con la remisión de información a la Administración Tributaria, podrá aplicarse, además de la multa, una sanción equivalente al 0.25 % de los ingresos declarados en el período fiscal anterior.
¿Qué es la factura electrónica?
La factura electrónica es un documento que registra operaciones de contenido económico, financiero o patrimonial y que se emite, valida y almacena en formato electrónico.
De acuerdo con la definición de la DGII, cumple los mismos propósitos que una factura en papel para quienes la emiten, la reciben y otros terceros interesados.
Fuente: Hoy Digital